Apakah Direktur Tidak Boleh Memperhatikan Hal-Hal Kecil?
Pada sebuah postingan Thread diceritakan tentang seorang direktur yang sibuk memikirkan format nomor atau paragraf yang menurut pemosting artikel hal itu sebagai tanda krisis strategic thinking di mana tugas utama leader seharusnya adalah memikirkan arah besar, bukan menjadi editor tata bahasa. Apakah benar pendapat demikian?
Kalau menurut saya, tidak otomatis. Seorang direktur yang sering mengoreksi tata bahasa, struktur kalimat, atau cara penulisan laporan belum tentu melakukan tindakan micromanagement. Penilaiannya sangat bergantung pada apa yang dikoreksi, seberapa jauh koreksi dilakukan, mengapa koreksi dilakukan, dan apakah koreksi tersebut mengambil alih pekerjaan bawahan atau justru merupakan bagian dari fungsi kepemimpinan dan quality control.
Direktur yang Mempersoalkan Hal-Hal Kecil
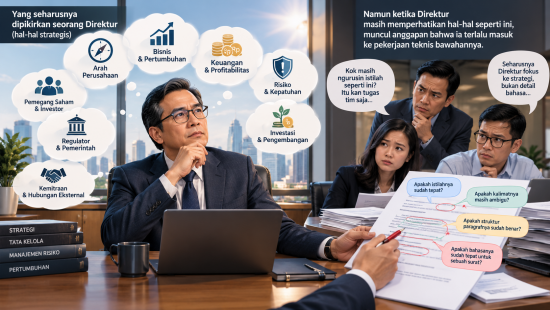
Dalam organisasi sering terdapat anggapan bahwa seorang direktur seharusnya hanya memikirkan hal-hal strategis: arah perusahaan, bisnis, keuangan, risiko, investasi, hubungan dengan pemegang saham, regulator, dan sebagainya. Karena itu ketika seorang direktur masih memperhatikan apakah sebuah laporan menggunakan istilah yang tepat, apakah kalimatnya ambigu, apakah struktur paragrafnya benar, atau apakah sebuah surat menggunakan bahasa yang kurang tepat, muncul anggapan bahwa direktur tersebut terlalu masuk ke pekerjaan teknis bawahannya. Pandangan ini keliru. Yang perlu dibedakan adalah “memperhatikan detail” vs “mengambil alih pekerjaan orang lain.” Seorang pemimpin sangat boleh memperhatikan detail. Bahkan dalam kondisi tertentu, kemampuan melihat detail merupakan bagian dari kualitas kepemimpinan. Yang menjadi masalah adalah ketika perhatian terhadap detail berubah menjadi kebutuhan untuk mengontrol setiap tindakan bawahan sehingga bawahan kehilangan ruang untuk berpikir, mengambil keputusan, dan bertanggung jawab terhadap pekerjaannya sendiri.
Dalam organisasi profesional, bahasa merupakan bagian dari substansi komunikasi. Satu kata dapat mengubah makna. Satu kalimat yang ambigu dapat menghasilkan interpretasi yang berbeda. Penggunaan istilah yang tidak tepat dapat menimbulkan persoalan hukum, operasional, reputasi, bahkan finansial. Karena itu apabila seorang direktur mengoreksi sesuatu yang berpotensi menimbulkan kesalahan interpretasi, hal tersebut justru merupakan bagian dari governance dan quality assurance, bukan micromanagement.
Bagaimana Koreksi Mulai Berubah Menjadi Micromanagement?
Di sinilah batasnya menjadi penting. Bayangkan seorang staf membuat laporan 20 halaman. Direktur membaca laporan tersebut dan menemukan beberapa masalah penting: (1) kesimpulan tidak konsisten dengan data; (2) terdapat istilah yang mempunyai konsekuensi hukum; (3) terdapat informasi penting yang tidak dicantumkan. Direktur kemudian meminta perbaikan. Apakah tindakan tersebut adalah micromanagement? Ini lebih dekat pada management review.
Situasinya menjadi berbeda apabila direktur mengatakan, “Saya tidak suka menggunakan kata ini. Ganti.” “Font-nya harus seperti ini.” Akibatnya setiap laporan selalu dikembalikan untuk koreksi minor sampai staf pada akhirnya tidak berani menulis tanpa menunggu persetujuan direktur. Di titik inilah persoalannya bukan lagi sekadar attention to detail tapi sudah mulai masuk unsur excessive control. Dan ketika seorang bawahan merasa bahwa dirinya hanya sekadar menjadi “operator/tukang ketik” maka risiko micromanagement menjadi semakin nyata. Direktur boleh mengurus detail yang bersifat material dan tidak seharusnya mengendalikan setiap detail yang tidak material.
Perbedaan antara “Correcting” dan “Controlling”
Ini menurut saya merupakan pembedaan yang sangat penting. Seorang direktur mengatakan, “Kalimat ini dapat menimbulkan dua interpretasi. Tolong diperjelas.” Maka ia sedang melakukan correcting. Tetapi direktur yang mengatakan, “Gunakan kalimat persis seperti yang saya tulis” untuk setiap bagian laporan maka ia mulai melakukan controlling. Yang pertama masih memberikan ruang kepada staf untuk berpikir dan memperbaiki. Sedangkan yang kedua mulai mengambil alih proses berpikir.
Akuntabilitas Seorang Direktur
Dalam organisasi, seorang direktur tidak hanya memiliki authority tetapi juga accountability. Ini yang menjadi alasan mengapa direktur sering memperhatikan laporan yang dibuat oleh staf atau manajer. Hal ini dikarenakan laporan tersebut akan menjadi bahan keputusan direksi, bahan rapat dengan komisaris, dokumen untuk regulator, bahan komunikasi kepada pemegang saham, dasar keputusan bisnis, bagian dari dokumentasi hukum, dan lain-lain.
Direktur tetap perlu memikirkan cara penulisan laporan sebab apabila terjadi kesalahan material, orang mungkin tidak akan mengatakan bahwa itu kesalahan staf. Mereka akan bertanya, “Mengapa Direksi menyetujui laporan tersebut?” Seorang direktur dapat mengatakan, “Saya menyerahkan penyusunan laporan kepada Manager.” Tetapi apabila laporan tersebut kemudian digunakan untuk keputusan strategis perusahaan, direktur tetap perlu melakukan review. Direktur akan melihat: (1) apakah laporan menjawab pertanyaan yang benar; (2) apakah analisisnya masuk akal; (3) apakah risiko utama sudah diidentifikasi; (4) apakah rekomendasinya konsisten dengan data; (5) apakah terdapat implikasi strategis. Di tahapan berikutnya, direktur akan melihat: (1) apakah data benar; (2) apakah terminology tepat; (3) apakah terdapat kesalahan fakta; (4) apakah terdapat inkonsistensi data; (5) apakah ada aspek hukum atau compliance yang terlewat.
Seorang direktur yang sering mengoreksi tidak otomatis berarti melakukan micromanagement. Misalnya seorang direktur selalu mengoreksi istilah tertentu karena perusahaan memang mempunyai masalah berulang dalam penggunaan terminologi. Pada kondisi tersebut, koreksi yang sering terjadi tidak selalu karena direktur tidak mempercayai staf tetapi karena quality standard belum terbentuk. Ada kemungkinan masalah sebenarnya bukan pada direktur tetapi pada sistem dan tata kelola yang jelas. Misalnya perusahaan tidak memiliki style guide, corporate writing guideline, terminology dictionary, template laporan, SOP penyusunan laporan, dan lain-lain.
Kadang seorang direktur juga dianggap micromanaging karena staf tidak mengetahui seberapa besar authority yang sebenarnya diberikan kepadanya. Misalnya, “Buatkan laporan ini.” Kalimat ini sangat luas. Apakah staf boleh menentukan struktur? Apakah staf boleh menentukan kesimpulan? Apakah staf boleh menggunakan terminologi sendiri? Apakah staf harus mengikuti format tertentu? Apakah laporan tersebut harus melalui manager? Apakah direktur hanya melakukan final approval? Tanpa kejelasan, staf dapat merasa bahwa dirinya diberi tanggung jawab tetapi sebenarnya tidak diberi kewenangan. Dalam manajemen tata kelola perusahaan, kondisi tersebut berbahaya karena “responsibility without authority creates frustration”, dan sebaliknya, “authority without accountability creates risk.” Maka yang dibutuhkan adalah keseimbangan antara authority, responsibility, accountability, dan competency.
Pada akhirnya persoalannya bukan, “Apakah direktur boleh mengoreksi tata bahasa” tetapi, “Apakah tingkat perhatian direktur terhadap detail tersebut proporsional dengan risiko dan tanggung jawabnya?” Ini jauh lebih tepat. Jika sebuah dokumen bernilai strategis, eksternal, regulator-facing, atau berpotensi menimbulkan konsekuensi hukum, maka tingkat scrutiny yang tinggi dapat dibenarkan. Sebaliknya, jika direktur menghabiskan energi yang sangat besar untuk memperbaiki koma, memilih sinonim yang tidak mengubah makna, atau mengubah gaya penulisan yang sebenarnya sudah memenuhi standar, sementara persoalan strategis perusahaan justru tidak mendapatkan perhatian yang cukup maka opportunity cost dari perilaku tersebut perlu dipertanyakan.
Penutup
Direktur yang sering mengoreksi tata bahasa atau cara penulisan laporan tidak otomatis menjadikannya sebagai seorang direktur yang micromanager. Ada perbedaan mendasar antara: (1) Attention to detail (memastikan kualitas, akurasi, kejelasan, dan risiko terkendali); dan (2) Micromanagement (mengendalikan secara berlebihan bagaimana bawahan melakukan pekerjaannya, mengambil alih judgment bawahan, dan tidak memberikan ruang untuk autonomy). Bahkan seorang direktur dapat memiliki “high attention to detail” tanpa perlu menjadi micromanager selama ia tetap memberikan kewenangan kepada bawahannya.
Direktur yang baik bukanlah direktur yang tidak pernah terlibat dalam melihat detail. Direktur yang baik adalah direktur yang mampu membedakan detail mana yang harus ia kuasai, detail mana yang cukup ia review, dan detail mana yang harus ia percayakan kepada bawahannya.